2024年1月1日,财政部发布的《企业数据资源相关会计处理暂行规定》正式施行,为数据资产入表的实操提供了明确的指导,使数据资源得以在财务报表中体现其价值。规定发布后,各行各业开始热火朝天地开展数据资源入表工作。
目前公交行业普遍面临着降本增效的难题,数据价值也有待进一步挖掘,亟需进行数字化转型,释放数据资产价值。国内已有多家企业以公交数据为数据资产成功入表,有效激活数据要素潜能,拓宽了企业融资渠道。本文将聚焦于公交领域,对笔者检索到的十三条入表成功案例进行分析,以期为该行业入表工作的开展提供借鉴与思路。
公交数据入表案例
案例一:广州羊城通有限公司“公交站点客流数据”
数据资产:广州羊城通公交站点客流数据
登记方式:广东省知识产权保护中心授予数据知识产权登记证书,并收录于广东省数据知识产权存证登记平台
融资情况:暂未融资,为后续相关数据资产入表工作夯实基础
产品描述:通过羊城通电子支付系统收集得到各个公交站点在不同时间段的客流数据,进行数据清洗、预处理和分析学习,深度挖掘海量的公交站点羊城通交易数据,从中提取出有价值的客流信息,并严格进行匿名化和去标识化操作,通过分析公交站点客流数据可以准确地预测交通需求,助力优化公交线路与班次,提升公共交通的便捷性与舒适度。
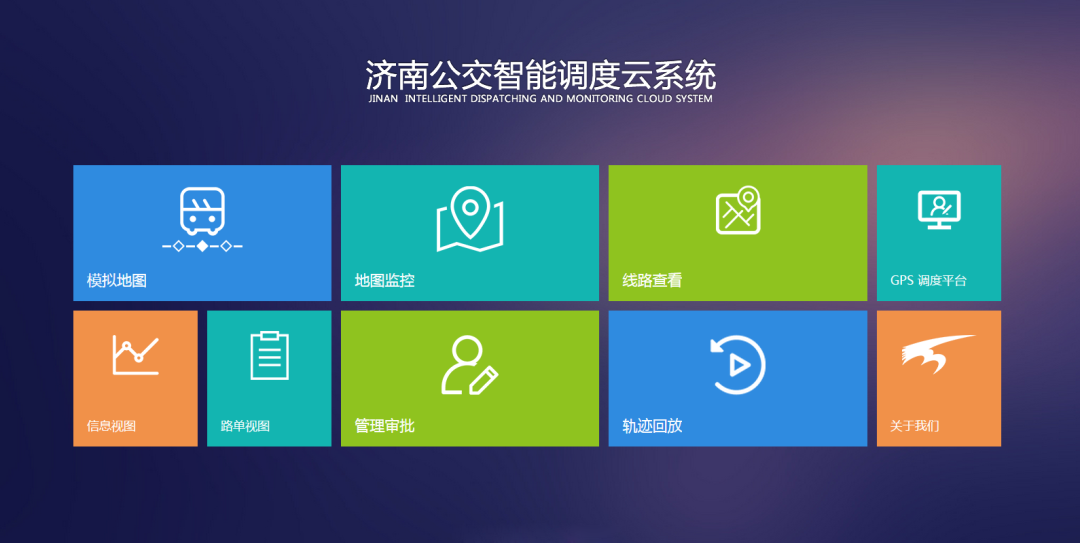
案例二:济南公共交通集团有限公司“数字公交调度云平台数据资源集”
数据资产:数字公交调度云平台数据资源集(约190亿条)
登记方式:济南市大数据局完成确权登记备案,取得济南市“001号”数据资源登记证书
资产评估价:约1390万元
融资情况:即将获得融资授信(暂未查到融资信息)
(图片来自「城市公共交通」公众号)
案例三:宜昌城市发展投资集团有限公司“城市公交数据”
数据资产:城市公交数据
数据来源:授权使用
登记方式:北京国际大数据交易有限公司完成登记
融资类型:数据资产质押融资
融资金额:500万元
金融机构:中国光大银行宜昌分行
案例四:南京公共交通(集团)有限公司“公交数据”
数据资产:公交数据(约700亿条)
融资类型:数据资产融资授信
融资金额:1000万元
金融机构:中国光大银行南京分行
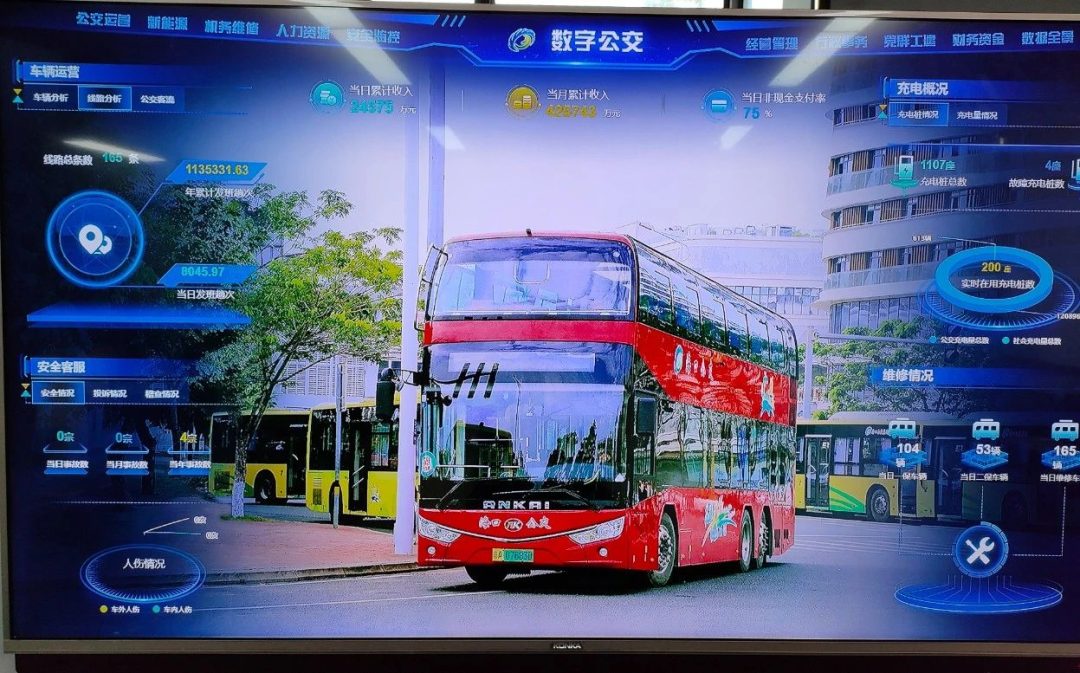
案例五:海口市交通运输投资发展集团有限公司“公交智慧出行和移动支付服务数据”
数据资产:海口公交智慧出行和移动支付服务数据(约263亿条)
登记方式:海南省大数据局完成登记,取得海南省“数据产品确权登记凭证”
融资类型:数据资产融资授信
融资金额:2000万元
金融机构:中信银行
(图片来自「海口交投集团」公众号)
案例六:青岛真情巴士集团“车智网机务管理及公交服务”
数据资产:“车智网机务管理及公交服务”,涵盖机务管理、车智网系统、公共交通服务3个板块,包含车辆状态监控、线路时段客流关系分析、公共交通信息出行规划、公交车辆运维、票务系统服务等5个应用场景约20.6亿条数据,数据资产评估价值约为1009.95万元
融资类型:数据资产质押融资授信
融资金额:700万元
金融机构:齐鲁银行
案例七:烟台公交集团“实时公交数据、公交支付数据”
数据资产:实时公交数据、公交支付数据(评估价值3300万元)
融资类型:数据资产质押融资授信(数信贷)
融资金额:1500万元
金融机构:齐鲁银行烟台分行
案例八:潍坊市城市公共交通集团有限公司“实时公交查询数据资源集”
数据资产:潍坊实时公交查询数据资源集(2023年以来的2大类6小类共3亿多条数据)
登记方式:潍坊市数据资产登记服务中心完成登记
案例九:江阴市城发集团下属子公司公交公司“公交实时到站数据”
数据资产:依托公交调度系统沉淀的大量公交线路、公交车辆、公交刷卡以及公交到站GPS定位信息,自主研发了“公交实时到站数据”数据资产
案例十:邯郸市公共交通集团有限公司“智能公交实时到离站数据”
数据资产:智能公交实时到离站数据资源集
案例十一:无锡地铁集团有限公司、无锡市公共交通集团有限公司“地铁线路运行数据和公交运营数据”
数据资产:部分地铁线路运行数据和公交运营数据
案例十二:合肥市大数据资产运营有限公司“公共交通出行数据”
数据资产:公共交通出行数据
产品描述:本次实践形成的公共交通出行数据资产,是通过采购、授权、自身交通业务产生等方式打通不同主体间的数据壁垒,形成的该领域多源融合数据资源,经清洗、加工后形成高质量的数据产品,输出至社会生产经营活动之中。因交通数据协同效应强、市场需求大,此数据产品的流通交易可提高整个行业的运营服务效率,也充分发挥了数据要素的乘数效应。
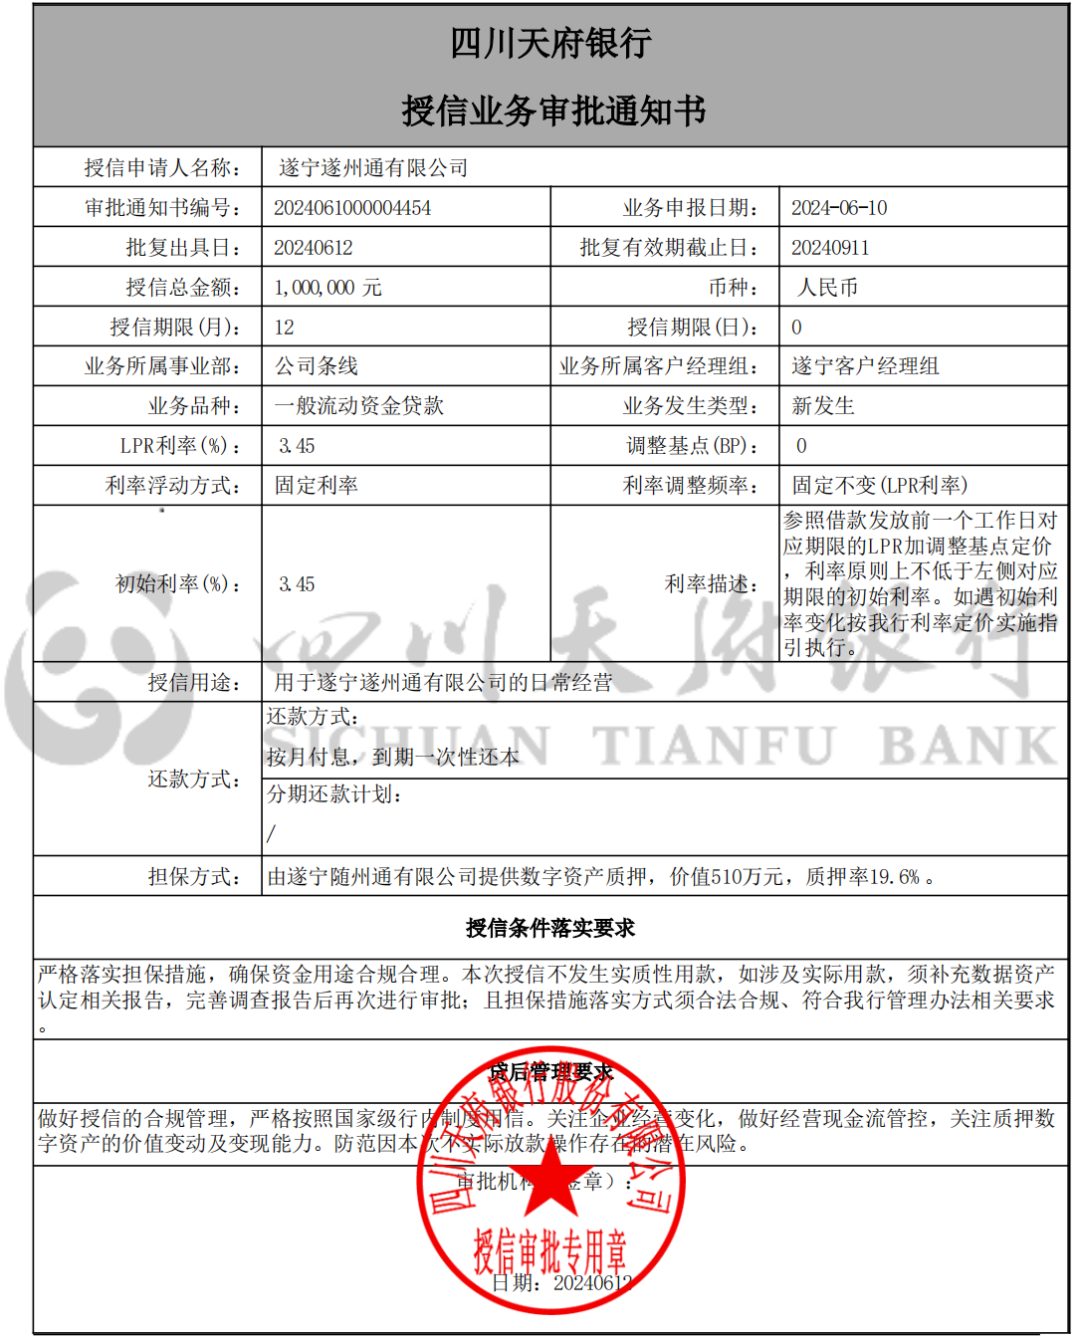
案例十三:遂宁公共交通有限公司“公交数据”
数据资产:遂宁公交公司以公交数据为基础,将公司四个信息化系统中“发展·智策企业信息化管理平台”产生的数据资产计入无形资产,在福建大数据交易所完成登记备案和上市挂牌,并成功取得数据资产入表会计凭证、登记凭证及数据产品登记证明,成为全省首家交通运输行业数据资产入表并完成授信企业,该数据资产入表101.89万元。
登记方式:福建大数据交易所完成登记备案
融资类型:数据资产融资授信
融资金额:100万元
金融机构:四川天府银行
(图片来自「遂宁政务服务」公众号)
案例分析
从企业主体来看,均为国有企业,且多为市公共交通集团有限公司、地铁集团有限公司及其子公司(股东为市国资委),少数为城投公司。公交集团作为提供公共交通服务的责任主体,不仅持有种类丰富、规模可观的公交数据,且具备数字化转型的内生动力,数据资产入表能够在发挥数据资产价值的同时,帮助公交企业解决管理与运营上的问题,加快数字化转型步伐。
从数据资产的类型来看,主要有公交线路数据、客流数据、站点数据、实时到(离)站数据、出行数据、支付数据、运维数据、票务数据、地铁线路运行数据等。数据类型基本围绕“人”、“车”、“站”、“线”及衍生数据展开,这些数据不仅能够为民众提供公交、站点、线路的查询服务,还有助于优化公交线路与班次,提升公交的便捷度,为城市规划决策、交通流量优化、商业设施布局和相关产业发展提供了数据支撑。
从数据来源看,多为自身交通业务产生或制作的数据(若提供公共服务,履行公共职责过程中产生的数据则为公共数据),也有通过授权或采购的方式形成的数据资产,如宜昌城市发展投资集团有限公司为授权使用的数据,合肥市大数据资产运营有限公司的公共交通出行数据资产,是通过采购、授权、自身交通业务产生等方式形成的多源融合数据资源。
从数据规模看,体量基本为亿级别,少则3亿,多则达700亿。相较而言,公交数据入表的资产规模远大于目前已经公开的25家上市公司的入表资产规模(该25家上市公司的数据入表资产规模,多为百万级)。
从融资金额来看,13家入表的企业中有6家成功获得银行融资,数额为100万元-2000万元不等。融资金额与数据的体量、质量与种类等因素密切相关,由于公开信息中只能检索到部分企业入表的数据体量,故暂对数据规模与融资金额之间的关系进行简要分析。如青岛真情巴士集团20.6亿条数据资产评估价约1009.95万元,最后获得融资700万元;济南公共交通集团有限公司190亿条数据资产评估价约为1390万元;海口市交通运输投资发展集团有限公司263亿条数据获得融资2000万元;南京公共交通(集团)有限公司700亿条数据获融资1000万元。
问题与解决之道
1.企业数据治理能力不足。数据入表的前提是数据治理,尽管公交企业持有海量数据,但绝大部分公交企业作为传统交通运输企业,数字化基础和数据治理理念薄弱,数据标准不统一,数据质量缺乏准确性、一致性、完整性、规范性,加之企业数据资产管理能力缺乏,导致数据流通不畅,交换和共享困难,存在数据安全风险。这些问题使企业的数据资源处于无序状态,影响数据的资产化。
2.企业数据合规能力不足。数字化时代,数据合规性是企业运营中不可或缺的一部分。由于对数据有关法规的了解不足,企业在数据使用过程中可能缺乏有效的数据保护措施,导致数据泄露或滥用的风险增加。企业在数据入表前,应制定完善的数据治理体系,建立公共交通大数据统一目录,统一数据的标准和规范,加强数据资产全生命周期的管理,建立数据分类分级制度,并完善数据资源的流通与共享体系,加强对数据安全与个人信息的保护。
3.企业入表数据会计质量有待提高。会计质量是衡量企业财务信息准确性、可靠性和透明度的关键指标。对于公交数据而言,在进行会计处理时,必须确保收入和成本的记录都是基于真实、合法的交易,克服入表过程中可能存在的数据确认难、计量难、披露难等问题,按照《企业数据资源相关会计处理暂行规定》和相关会计准则进行适当分类和计量。必要时,还需要参照《数据资产评估指导意见》对数据资产进行评估。
多聊几句
公交行业作为数据资源富集行业,数据价值潜能巨大。数据资产入表则能够进一步释放数据要素潜能,发挥数据要素乘数效应,探索数据的资产化与资本化路径,发展新质生产力,并助力公交企业的数字化转型。
创作团队
作者:陈焕 李琪瑶 张欣乐
审核:有鲤Legal
陈焕
《法律人ChatGPT应用指南》作者
隆安湾区人工智能法律研究中心主任
隆安广州数字经济部副部长
\*链接100位AIGC从业者,共创AIGC合规书籍,让AI+法律赋能百业千行。扫描添加作者微信,请备注姓名+单位。