这个月起,新《公司法》开始生效,注册认缴制正式退出历史舞台,很多企业家慌了。
注册资本经历了从最初的完全实缴制,到后来的认缴制,再到当前的限期(3+5年)实缴制的演变。在限期实缴制的压力下,企业家以前用夸张的认缴金额吹下的牛,成了如今的烫手山芋,都在想尽各种办法脱手。
与此同时,在“数据要素×”的浪潮之下,《企业数据资源相关会计处理暂行规定》也已经进入生效后的第三个季度。随着上市公司、国企在数据资源入表业务上表现出来的积极尝试,坐拥大量优质数据却难以变现的企业,似乎看到了用“数据资产”进行出资的可能性。如果这个路线可行,那么企业既能盘活手里的数据,又能在不减资的情况下,优雅地解决“限期实缴制”这个烫手山芋,可谓两全其美。
因此,本文将根据当前公司法和数据产权制度的有关规定,对数据资源入表和注册资本限期实缴的有关问题进行探讨。
新公司法:未将“数据资产”这一出资方式排除在外
《公司法(2023修订)》第四十八条规定,股东可以用实物、知识产权、土地使用权、股权、债权等可以用货币估价并可以依法转让的非货币财产作价出资;但是,法律、行政法规规定不得作为出资的财产除外。
第四十八条以“正面清单”+“兜底条款”+“法定除外”的方式,规定了股东的出资方式。其中,“知识产权”“等”出资方式的表述,为“数据资产”出资留下了制度空间。我们尝试逐一分析如下:
1.“数据资产”并未被规定于“法定除外”的出资方式之列
通常认为,“法定除外”规定于《市场主体登记管理条例》第十三条,出资方式应当符合法律、行政法规的规定。公司股东……不得以劳务、信用、自然人姓名、商誉、特许经营权或者设定担保的财产等作价出资。在该规定中,并未明确将“数据资产”排除在外,因此“数据资产”出资,不属于法律、行政法规规定不得作为出资财产的除外情形。结合当前数据要素、数据资产化的大趋势,后续出台法律或行政法规排除数据资产出资的可能性较低。
2.“数据资产”很可能被认为是知识产权的一种客体
自2022年起,国家知识产权局确定了北京市、上海市、江苏省、浙江省、福建省、山东省、广东省、深圳市等8个地方作为开展数据知识产权工作的试点地方,且随着试点工作的不断深入,试点地方范围正在不断扩大。
《民法典》第一百二十三条规定,民事主体依法享有知识产权。知识产权是权利人依法就下列客体享有的专有的权利:(一)作品;(二)发明、实用新型、外观设计;(三)商标;(四)地理标志;(五)商业秘密;(六)集成电路布图设计;(七)植物新品种;(八)法律规定的其他客体。
尽管目前法律尚未明确规定数据可以属于知识产权,数据是否属于第一百二十三条规定的“(八)法律规定的其他客体”的情形尚存在争议,但随着地方的试点探索不断深入 ,数据被最终确认为知识产权客体的可能性极高。
3.“数据产权”制度可能于今年推出
7月2日,国家数据局党组书记、局长刘烈宏出席在北京举行的2024年全球数字经济大会开幕式,并作题为《把握经济发展新机遇》的致辞。在致辞中,刘烈宏局长表示:“国家数据局将以制度建设为主线,今年陆续推出数据产权、数据流通、收益分配、安全治理、公共数据开发利用、企业数据开发利用、数字经济高质量发展、数据基础设施建设指引等8项制度文件,加大政策供给,推动我国海量数据优势转化为国家竞争新优势。”由此可见,数据的产权制度,很可能在今年之内尘埃落定。
届时,无论数据产权的方向是数据知识产权,还是数据三权分置,又或者是其他的数据产权形态,都将为数据资产出资入股提供进一步的制度依据。
数据入表:数据已经具备“用货币估价”的条件
《企业数据资源相关会计处理暂行规定》(下称“《暂行规定》”)已于2024年1月1日起施行。自此,“数据入表”正式拉开帷幕。根据该规定:
(1)企业使用的数据资源,符合《企业会计准则第6号——无形资产》规定的定义和确认条件的,应当确认为无形资产;
(2)企业日常活动中持有、最终目的用于出售的数据资源,符合《企业会计准则第1号——存货》规定的定义和确认条件的,应当确认为存货。
(3)在“开发支出”项目下增设“其中:数据资源”项目,反映资产负债表日正在进行数据资源研究开发项目满足资本化条件的支出金额。
今年一季度结束后,已经有25家上市公司(其中7家已经取消)将数据资源计入“存货”“无形资产”或“开发支出”等会计科目。
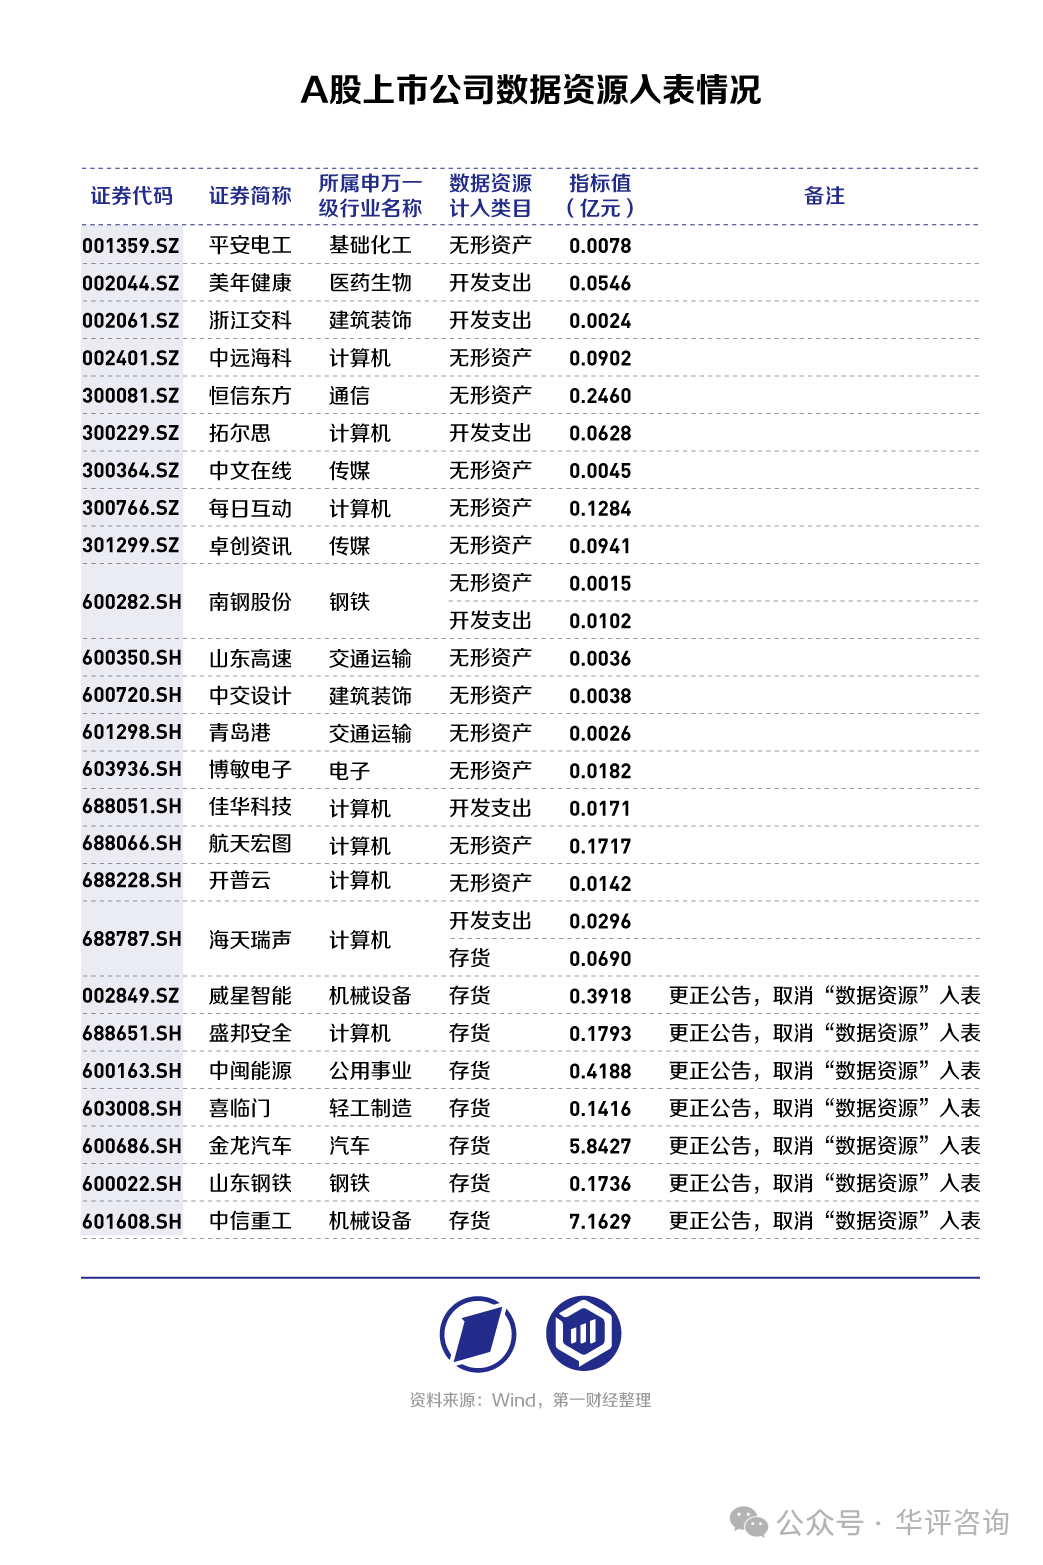
(图片来自「华评资询」公众号)
企业依据《暂行规定》进行数据入表,使得数据可以作为一种资产,以货币的形式进行合理的确认和计量,为投资者了解企业数据资源价值、提升决策效率,提供了有价值的信息。
同时,中评协的《数据资产评估指导意见》,也进一步为数据资产的价值评估提供了参考依据。根据该指导意见,可以采用收益法、市场法和成本法等方式,对数据资产的价值进行评估。
《公司法(2023修订)》第四十八条规定,对作为出资的非货币财产应当评估作价,核实财产,不得高估或者低估作价;同时,最高法《关于适用若干问题的规定(三)(2020修正)》第十五条规定,出资人以符合法定条件的非货币财产出资后,因市场变化或者其他客观因素导致出资财产贬值,公司、其他股东或者公司债权人请求该出资人承担补足出资责任的,人民法院不予支持。
可见,在公司法、数据资产入表和评估的前述制度共同作用下,理论上企业完全可以通过“数据资产入表和评估”的方式,完成对数据资产的“货币估价”,成为公司法意义上的非货币财产作价出资。
数据资产作价出资入股的趋势初显
尽管数据资产和公司法实践尚存在诸多需要完善的细节,但市场已经迫不及待了。
2023年,青岛市大数据发展管理局已经做出了探索。
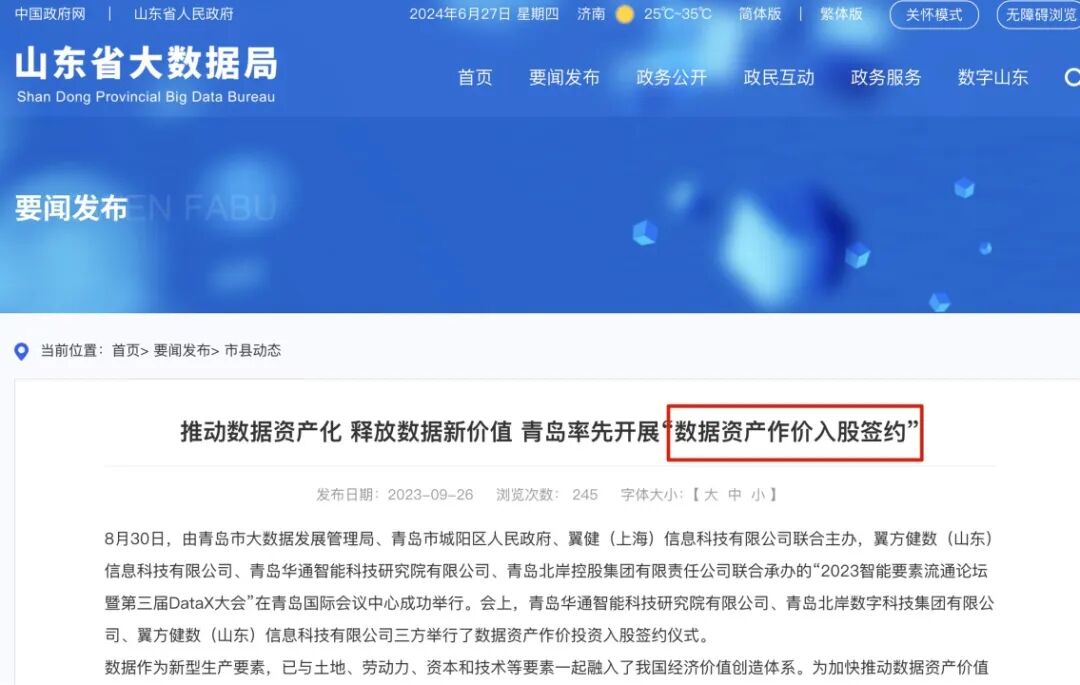
根据公开报道,青岛华通智能科技研究院有限公司、青岛北岸数字科技集团有限公司、翼方健数(山东)信息科技有限公司三方举行了数据资产作价投资入股签约仪式。需要注意的是,在当时,《暂行规定》尚未生效,数据入表尚未明确的法律依据。但这并不妨碍监管部门和市场主体积极地做出探索。
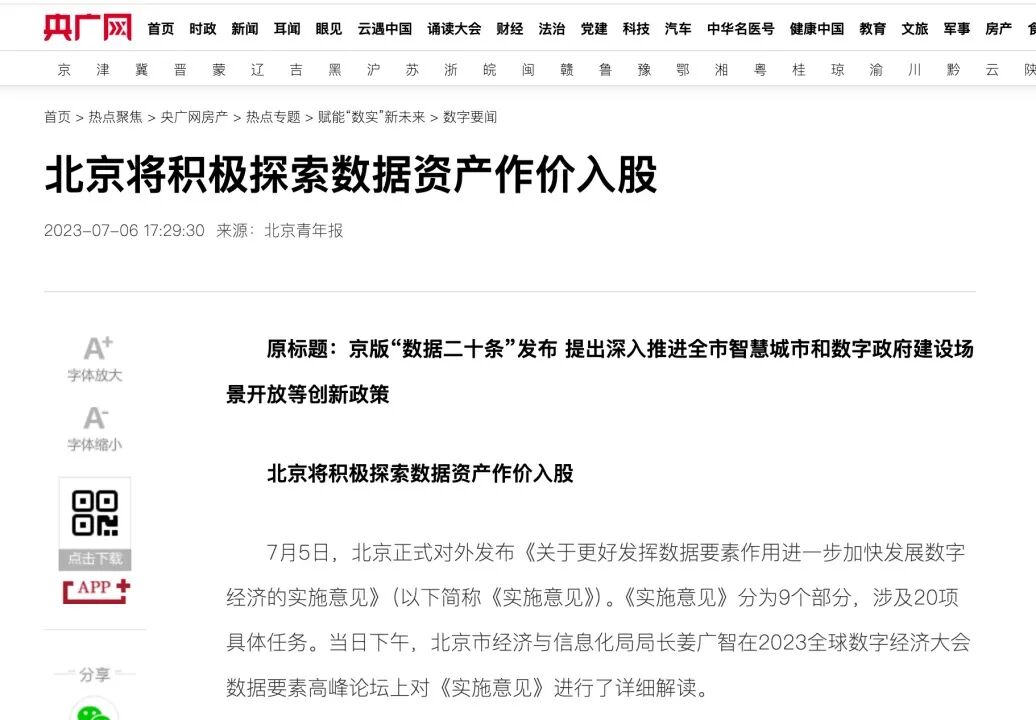
无独有偶,北京也在积极地探索数据资产作价入股。
实际上,即便是制度建设已经相当成熟的“知识产权”,在进行出资登记的时候,还会出现在登记环节被登记机关直接否定的情形。登记机关以缺乏内部操作程序、不符合法律规定等理由拒绝登记。[1]
但即便被登记机关拒绝,实务中也有相应的应对方式。如,公司股东以协议的方式向公司转让知识产权,公司支付相应的款项,再由股东以取得的款项进行出资——这种用知识产权迂回出资的方式,在数据资产作价入股的场景下,同样可以被套用。
因此,我们也希望,登记机关可以出台相应的数据资产出资登记的实施细则,变堵为疏,顺应数据要素发展的大趋势,让数据真正成为生产要素,促进数据经济的蓬勃发展。
---
[1]王毓莹:《新公司法二十四讲》,第413页,ISBN978-7-5197-8497-3。
---
作者简介
陈 焕 律师
陈焕律师,《法律人ChatGPT应用指南》作者,北京市隆安(广州)律师事务所律师、隆安湾区人工智能法律研究中心主任、隆安广州数字经济部副部长、广东财经大学法学院人工智能法研究中心兼职研究员、国家工业信息安全发展研究中心《生成式人工智能数据应用合规指南》团体标准起草人。
李琪瑶 律师
李琪瑶律师,英语专业八级。现为北京市隆安(广州)律师事务所律师,隆安湾区人工智能法律研究中心研究员。李琪瑶律师擅长人工智能、数据合规、知识产权诉讼和非诉业务、民商事争议解决事务。
---
《法律人ChatGPT应用指南》,可直接点击下图购买:
---
陈焕
《法律人ChatGPT应用指南》作者
隆安湾区人工智能法律研究中心主任
隆安广州数字经济部副部长
\*链接100位AIGC从业者,共创AIGC合规书籍,让AI+法律赋能百业千行。扫描添加作者微信,请备注姓名+单位。